الفرق بين محاسبة التكاليف والمحاسبة المالية من أكثر الموضوعات التي يبحث عنها طلاب المحاسبة والمحاسبون القانونيون والمديرون الماليون، لأن الخلط بين الفرعين يؤدي إلى قرارات إدارية واستثمارية غير دقيقة. فكل منهما نظام فرعي داخل المنظومة المحاسبية الشاملة للمنشأة، لكنهما يختلفان جوهرياً في الهدف والمستخدم والإطار الزمني ومدى الإلزام القانوني.
في هذا الدليل الشامل نستعرض معك جميع جوانب الموضوع: من الفرق بين الحسابات والمحاسبة كمفهومين عامين، مروراً بتعريف محاسبة التكاليف وعلاقتها بالمحاسبة المالية والمحاسبة الإدارية، وصولاً إلى أبرز محتويات ملفات محاسبة التكاليف PDF المتداولة أكاديمياً ومهنياً.
الفرق بين الحسابات والمحاسبة
قبل الخوض في تفاصيل الفرق بين محاسبة التكاليف والمحاسبة المالية، من المهم التفريق بين مفهومي “الحسابات” (أو مسك الدفاتر Bookkeeping) و”المحاسبة” (Accounting) كمفهوم علمي أشمل، لأن كثيرين يستخدمون المصطلحين كمترادفين رغم اختلافهما الجوهري.
يشير مصطلح “الحسابات” إلى العملية اليدوية أو الآلية المتمثلة في تسجيل العمليات المالية اليومية للمنشأة بشكل منظم ومتسلسل زمنياً، كإصدار الفواتير وقيد المصروفات وترحيل القيود إلى دفتر الأستاذ. أما “المحاسبة” فهي علم وفن أوسع نطاقاً يشمل تسجيل وتبويب وتلخيص هذه البيانات، ثم تحليلها وتفسيرها وإعداد التقارير المالية منها لمساعدة أصحاب المصلحة على اتخاذ قرارات رشيدة.
- الحسابات (مسك الدفاتر): عملية تنفيذية روتينية تقتصر على تسجيل العمليات المالية دون تحليل أو تفسير للنتائج.
- المحاسبة: نظام معلومات متكامل يبدأ من التسجيل وينتهي بالتحليل المالي واتخاذ القرار، وتتفرع منه المحاسبة المالية ومحاسبة التكاليف والمحاسبة الإدارية ومحاسبة الضرائب وغيرها.
- المهارة المطلوبة: الحسابات تتطلب الدقة والالتزام بالإجراءات، بينما تتطلب المحاسبة إضافة إلى ذلك حُكماً مهنياً وقدرة على التحليل والتفسير.
- المخرجات: الحسابات تنتج قيوداً ودفاتر مرحّلة، بينما تنتج المحاسبة قوائم مالية وتقارير تحليلية جاهزة لاتخاذ القرار.
خلاصة: “الحسابات” هي المرحلة الأولى من العملية المحاسبية، أما “المحاسبة” فهي المنظومة الكاملة التي تشمل التسجيل والتبويب والتحليل، وتنقسم بدورها إلى فروع متخصصة أبرزها المحاسبة المالية ومحاسبة التكاليف، وهو ما سنتناوله بالتفصيل في الفقرات التالية حول الفرق بين محاسبة التكاليف والمحاسبة المالية.
العلاقة بين محاسبة التكاليف والمحاسبة المالية
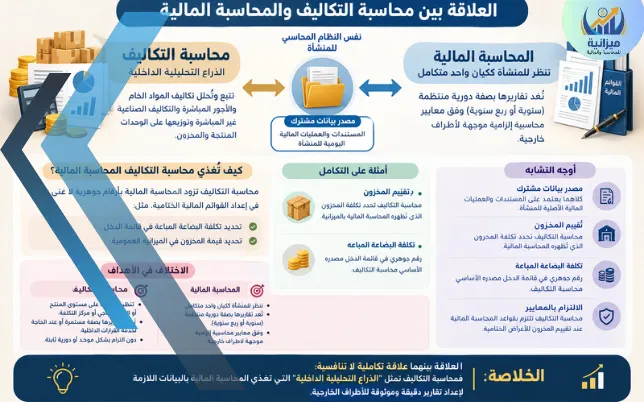
الفرق بين محاسبة التكاليف والمحاسبة المالية لا يعني انفصالهما تماماً؛ فكلاهما فرعان متكاملان ينبعان من نفس النظام المحاسبي للمنشأة ويتشاركان مصدر البيانات الأساسي، وهو المستندات والعمليات المالية اليومية. فمحاسبة التكاليف تزود المحاسبة المالية بأرقام جوهرية لا غنى عنها في إعداد القوائم المالية الختامية.
فعلى سبيل المثال، لا يمكن للمحاسبة المالية أن تحدد قيمة “تكلفة البضاعة المباعة” في قائمة الدخل، أو قيمة “المخزون” في الميزانية العمومية، دون الاعتماد على مخرجات محاسبة التكاليف التي تتولى تتبع تكلفة المواد الخام والأجور المباشرة والتكاليف الصناعية غير المباشرة وتوزيعها على الوحدات المنتجة والمخزون المتبقي.
- مصدر بيانات مشترك: كلاهما يعتمد على المستندات والعمليات المالية الأصلية للمنشأة.
- تقييم المخزون: محاسبة التكاليف تحدد تكلفة المخزون الذي تُظهره المحاسبة المالية بالميزانية.
- تكلفة البضاعة المباعة: رقم جوهري في قائمة الدخل مصدره الأساسي محاسبة التكاليف.
- الالتزام بالمعايير: محاسبة التكاليف تلتزم بقواعد المحاسبة المالية عند تقييم المخزون للأغراض الختامية.
ورغم هذا الترابط الوثيق، تبقى الأهداف مختلفة: فالمحاسبة المالية تنظر للمنشأة ككيان واحد متكامل ويتم اعداد تقاريرها بصفة دورية منتظمة (سنوية أو ربع سنوية) وفق معايير محاسبية إلزامية موجهة لأطراف خارجية، بينما تنظر محاسبة التكاليف إلى المنشأة على مستوى المنتج أو الخط الإنتاجي أو مركز التكلفة، وتُعِدّ تقاريرها بصفة مستمرة أو عند الحاجة لخدمة القرارات الداخلية، دون التزام بشكل موحّد أو دورية ثابتة.
الخلاصة: العلاقة بينهما علاقة تكاملية لا تنافسية؛ فمحاسبة التكاليف تمثل “الذراع التحليلية الداخلية” التي تغذي المحاسبة المالية بالبيانات اللازمة لإعداد تقارير دقيقة وموثوقة للأطراف الخارجية.
شاهد أيضا: الفرق بين المحاسب المالى ومحاسب التكاليف ومهام كل منهما
الفرق بين المحاسبة المالية ومحاسبة التكاليف
يبحث كثير من الطلاب والمحاسبين عن ملخصات جاهزة توضح الفرق بين محاسبة التكاليف والمحاسبة المالية في جدول واحد مبسّط لسهولة المراجعة والحفظ. وفيما يلي جدول مقارنة شامل يغطي أهم أوجه الاختلاف بين الفرعين من حيث الهدف والمستخدم والمعايير والدورية ومستوى التفصيل:
| وجه المقارنة | المحاسبة المالية | محاسبة التكاليف |
|---|---|---|
| الهدف الأساسي | إعداد قوائم مالية ختامية للأطراف الخارجية | قياس التكلفة والرقابة عليها وترشيد القرارات الداخلية |
| المستخدم الرئيسي | مستثمرون، دائنون، مصلحة الضرائب، جهات رقابية | الإدارة الداخلية فقط (مديرو الإنتاج والتسويق والتمويل) |
| الإطار الزمني | بيانات تاريخية عن فترة منتهية بالفعل | بيانات تاريخية وتقديرية ومستقبلية للتخطيط |
| الإلزام القانوني | إلزامية بموجب القانون ومعايير المحاسبة | اختيارية وتحدَّد وفق احتياجات كل منشأة |
| وحدة التحليل | المنشأة ككل كوحدة محاسبية واحدة | المنتج أو الخدمة أو مركز التكلفة أو الإدارة |
| الدورية | دورية ثابتة (سنوية / ربع سنوية) | مستمرة أو عند الحاجة دون التزام بدورية ثابتة |
| المعايير المتبعة | معايير محاسبية موحّدة (IFRS / المعايير المصرية) | لا تخضع لمعيار موحّد؛ تُحدَّد داخلياً حسب طبيعة النشاط |
| مستوى التدقيق الخارجي | تخضع للمراجعة من مراقب حسابات خارجي | لا تخضع عادة لمراجعة خارجية إلزامية |
الفرق بين محاسبة التكاليف والمحاسبة الإدارية
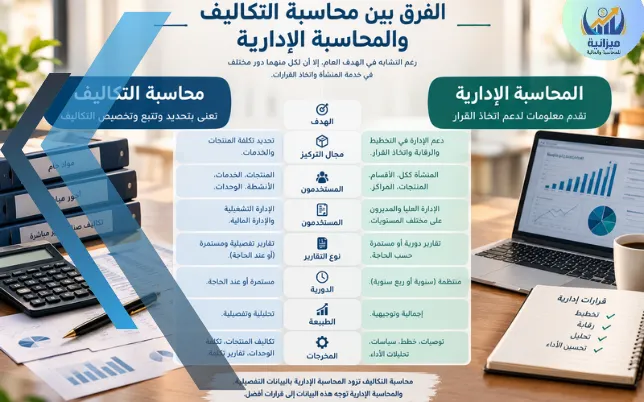
غالباً ما يخلط أيضاً بين محاسبة التكاليف والمحاسبة الإدارية، رغم أن كليهما يختلف عن المحاسبة المالية بنفس المنطق تقريباً، لكن بينهما فروقاً دقيقة يجب توضيحها ضمن سياق الفرق بين محاسبة التكاليف والمحاسبة المالية بصفة عامة. فمحاسبة التكاليف هي أحد الروافد الأساسية التي تغذي المحاسبة الإدارية بالبيانات.
باختصار، يعتبر الفرق بين المحاسبة المالية والمحاسبة الادارية ومحاسبة التكاليف بثلاثة مستويات متدرجة من التخصص: تبدأ محاسبة التكاليف بقياس تكلفة المنتج أو الخدمة بدقة، ثم تستخدم المحاسبة الإدارية هذه البيانات جنباً إلى جنب مع بيانات أخرى (تسويقية وتشغيلية ومالية) لدعم التخطيط الاستراتيجي واتخاذ القرار، بينما تنتهي المحاسبة المالية بتقرير موحّد للأطراف الخارجية.
| وجه المقارنة | محاسبة التكاليف | المحاسبة الإدارية |
|---|---|---|
| النطاق | قياس وتحليل وتوزيع عناصر التكلفة فقط | نطاق أوسع يشمل التخطيط والموازنات والرقابة الشاملة |
| الأدوات المستخدمة | بطاقات التكلفة، أوامر التشغيل، مراكز التكلفة | الموازنات التقديرية، تحليل التعادل، بطاقة الأداء المتوازن |
| الوظيفة | وظيفة فرعية تُغذي المحاسبة الإدارية بالبيانات | وظيفة إدارية شاملة تستخدم بيانات التكاليف والبيانات المالية معاً |
| القرارات المدعومة | تسعير المنتج، ترشيد الإنفاق الإنتاجي | قرارات استراتيجية شاملة كالتوسع أو وقف خط إنتاج |
باختصار: محاسبة التكاليف أداة تحليلية متخصصة ضمن منظومة أوسع هي المحاسبة الإدارية، وكلتاهما تختلفان عن المحاسبة المالية في الهدف والمستخدم كما أوضحنا سابقاً عند شرح الفرق بين محاسبة التكاليف والمحاسبة المالية.
شاهد أيضا: الفرق بين المحاسبة الادارية ومحاسبة التكاليف بالأمثلة
تعريف محاسبة التكاليف
تعرف محاسبة التكاليف (Cost Accounting) بأنها فرع من فروع المحاسبة يعنى بتسجيل وتبويب وتحليل وتوزيع كافة عناصر تكلفة إنتاج سلعة أو تقديم خدمة، بهدف تحديد تكلفة الوحدة الواحدة بدقة، والرقابة على عناصر الإنفاق، ومساعدة الإدارة في التسعير والتخطيط واتخاذ القرارات التشغيلية والاستراتيجية.
عناصر التكلفة الأساسية
- المواد المباشرة: المواد الخام التي تدخل مباشرة في تكوين المنتج النهائي ويمكن ربطها به بسهولة.
- الأجور المباشرة: أجور العمال الذين يعملون مباشرة على تصنيع المنتج أو تقديم الخدمة.
- التكاليف الصناعية غير المباشرة: كالإهلاك وصيانة الآلات والإشراف والكهرباء، وتُوزَّع على المنتجات وفق أسس علمية محددة.
أهداف محاسبة التكاليف
- تحديد التكلفة: احتساب تكلفة الوحدة المنتجة بدقة عالية.
- الرقابة على التكلفة: كشف الانحرافات ومقارنة التكلفة الفعلية بالمعيارية.
- التسعير: تحديد سعر بيع عادل يغطي التكلفة ويحقق هامش ربح.
- اتخاذ القرار: دعم قرارات الصنع أو الشراء، ووقف أو استمرار خط الإنتاج.
أنواع أنظمة محاسبة التكاليف
تتعدد طرق تطبيق محاسبة التكاليف حسب طبيعة النشاط، وأبرزها نظام التكاليف حسب أوامر التشغيل (المناسب للصناعات التي تنتج طلبيات محددة)، ونظام التكاليف حسب المراحل الإنتاجية (المناسب للصناعات المستمرة كالبتروكيماويات)، ونظام التكاليف المعيارية الذي يقارن التكلفة الفعلية بتكلفة معيارية محددة مسبقاً لكشف الانحرافات، بالإضافة إلى نظام التكاليف الحدية الذي يفصل التكاليف المتغيرة عن الثابتة لأغراض تحليل القرار.
العلاقة بين المحاسبة الإدارية ومحاسبة التكاليف pdf
تكتمل الصورة العامة لموضوع الفرق بين محاسبة التكاليف والمحاسبة المالية بفهم العلاقة التكاملية بين محاسبة التكاليف والمحاسبة الإدارية، والتي كثيراً ما تُلخَّص في ملفات PDF أكاديمية موجهة لطلاب كليات التجارة والدراسات العليا في المحاسبة.
تعتمد المحاسبة الإدارية اعتماداً كلياً على بيانات محاسبة التكاليف كمدخل أساسي لتحليلاتها الأوسع، فبيانات التكلفة الدقيقة التي توفرها محاسبة التكاليف تُستخدم في إعداد الموازنات التقديرية، وتحليل التعادل (نقطة التعادل)، وتحليل الانحرافات، وتقييم أداء مراكز المسؤولية داخل المنشأة. وبذلك، فإن الفرق بين المحاسبة المالية والمحاسبة التكاليف والمحاسبة الادارية يتلخص في أن الأخيرتين تشتركان في التوجه الداخلي بينما تختصان بمستوى مختلف من التحليل: التفصيلي التشغيلي لمحاسبة التكاليف، والاستراتيجي الشامل للمحاسبة الإدارية.
مثال تطبيقي: عندما تحتاج إدارة المصنع لمعرفة “هل نستمر في تصنيع قطعة الغيار أم نشتريها جاهزة؟”، توفر محاسبة التكاليف تكلفة التصنيع الداخلي بدقة، بينما تقوم المحاسبة الإدارية بتحليل القرار الشامل الذي يضم عوامل إضافية كالطاقة الإنتاجية البديلة والتكلفة الاستراتيجية طويلة الأجل.
كما يمكنك الاطلاع على العلاقة بين المحاسبة الادارية ومحاسبة التكاليف نسخة بي دي اف من هنا: العلاقة بين المحاسبة الإدارية ومحاسبة التكاليف pdf
محاسبة التكاليف PDF
يبحث كثير من الدارسين عن ملخص مرجعي لأهم معادلات وموضوعات محاسبة التكاليف بصيغة PDF لمراجعتها قبل الامتحانات أو أثناء العمل الميداني. وفيما يلي أبرز المحاور التي تتضمنها معظم مراجع محاسبة التكاليف الأكاديمية والمهنية، والتي تكمل فهم الفرق بين محاسبة التكاليف والمحاسبة المالية من الناحية التطبيقية:
أهم معادلات محاسبة التكاليف
- التكلفة الكلية: التكاليف الثابتة + التكاليف المتغيرة
- تكلفة الوحدة: التكلفة الكلية ÷ عدد الوحدات المنتجة
- هامش المساهمة: سعر البيع − التكلفة المتغيرة للوحدة
- نقطة التعادل (بالوحدات): التكاليف الثابتة ÷ هامش المساهمة للوحدة
- نقطة التعادل (بالقيمة): التكاليف الثابتة ÷ نسبة هامش المساهمة
- الانحراف السعري للمواد: (السعر المعياري − السعر الفعلي) × الكمية الفعلية
أبرز موضوعات ملفات محاسبة التكاليف المرجعية
- مفاهيم وتصنيفات التكلفة: تكلفة مباشرة وغير مباشرة، ثابتة ومتغيرة، تاريخية ومعيارية.
- أنظمة تجميع التكاليف: نظام أوامر التشغيل ونظام المراحل الإنتاجية.
- تحليل التكلفة والحجم والربح (CVP): لدعم قرارات التسعير والإنتاج.
- التكاليف المعيارية وتحليل الانحرافات: لقياس كفاءة الأداء الفعلي مقابل المخطط.
- الموازنات التقديرية: كحلقة وصل بين محاسبة التكاليف والمحاسبة الإدارية.
كما يمكنك تحميلها من هنا: محاسبة التكاليف PDF
العلاقة بين المالية والمحاسبة
لاستكمال الصورة الشاملة حول الفرق بين محاسبة التكاليف والمحاسبة المالية، من المفيد فهم العلاقة الأوسع بين “المحاسبة” كنظام لتسجيل وتحليل البيانات، و”المالية” (Finance) كوظيفة إدارية تُعنى بإدارة الأموال واتخاذ قرارات التمويل والاستثمار وتوزيع الأرباح.
تعتبر المحاسبة بفروعها الثلاثة — المالية، والتكاليف، والإدارية — المصدرَ الأساسي للبيانات التي تعتمد عليها الإدارة المالية في تحليلاتها؛ فقرارات التمويل والاستثمار وتقييم المشروعات تستند جميعها إلى أرقام دقيقة توفرها الأنظمة المحاسبية. وبهذا المعنى فإن الفرق بين المحاسبة المالية والمحاسبة الادارية ومحاسبة التكاليف وويكيبيديا كمصطلح بحثي شائع يعكس في جوهره سعي الباحثين لفهم كيف تتوزع الأدوار بين هذه الفروع المحاسبية الثلاثة قبل ربطها بوظيفة الإدارة المالية الأشمل.
| الجانب | المحاسبة | المالية |
|---|---|---|
| الوظيفة الأساسية | تسجيل وتبويب وتحليل البيانات المالية التاريخية | إدارة الأموال واتخاذ قرارات التمويل والاستثمار |
| الاتجاه الزمني | تركّز غالباً على ما حدث فعلياً | تركّز على المستقبل والتدفقات النقدية المتوقعة |
| المخرجات | قوائم مالية وتقارير تكلفة وتحليلات إدارية | قرارات تمويل واستثمار وتوزيع أرباح وإدارة مخاطر |
| العلاقة بمحاسبة التكاليف | تستخدم مخرجاتها في إعداد القوائم الختامية | تستخدم تحليلات التكلفة لتقييم جدوى المشروعات |
خلاصة عامة: المحاسبة هي “لغة الأعمال” التي توفر البيانات الموثوقة، والمالية هي الوظيفة التي تستخدم هذه البيانات لاتخاذ قرارات استراتيجية بشأن مصادر واستخدامات الأموال. وفهم الفرق بين محاسبة التكاليف والمحاسبة المالية يُعدّ خطوة أساسية لفهم هذه المنظومة المتكاملة بأكملها.
ما الفرق بين المحاسبه الماليه ومحاسبة التكاليف؟
يكمن الفرق بين محاسبة التكاليف والمحاسبة المالية في أربع نقاط جوهرية:
- أولاً، الهدف؛ فالمحاسبة المالية تهدف إلى إعداد قوائم مالية ختامية للأطراف الخارجية، بينما تهدف محاسبة التكاليف إلى قياس تكلفة المنتج والرقابة عليها للأغراض الداخلية.
- ثانياً، المستخدم. فالمحاسبة المالية موجهة للمستثمرين والدائنين والجهات الرقابية، بينما محاسبة التكاليف موجهة للإدارة الداخلية فقط.
- ثالثاً، الإلزام القانوني؛ فالمحاسبة المالية إلزامية وتخضع لمعايير موحّدة، بينما محاسبة التكاليف اختيارية وتُصمَّم حسب احتياجات كل منشأة.
- رابعاً، الإطار الزمني؛ فالمحاسبة المالية تتعامل مع بيانات تاريخية منتهية، بينما تتعامل محاسبة التكاليف مع بيانات تاريخية وتقديرية مستقبلية معاً.
ما هو الفرق بين التكلفة والمحاسبة المالية؟
“التكلفة” مصطلح يشير إلى القيمة النقدية للموارد المستهلكة في إنتاج سلعة أو تقديم خدمة (مواد، أجور، تكاليف صناعية)، وهي أحد المدخلات الأساسية التي تعنى محاسبة التكاليف بقياسها وتحليلها بدقة. أما “المحاسبة المالية” فهي النظام الأشمل الذي يستخدم من بين ما يستخدم بيانات التكلفة هذه لإعداد القوائم المالية الختامية الموجهة للجهات الخارجية. بعبارة أخرى، التكلفة هي “المُدخَل” الذي تقيسه محاسبة التكاليف، والمحاسبة المالية هي “المُخرَج” النهائي الذي يُترجم هذه البيانات إلى تقارير مالية معتمدة.
لايوجد أي ارتباط بين محاسبة التكاليف والمحاسبة المالية؟
هذا الافتراض غير دقيق؛ فالواقع العملي يظهر ارتباطاً وثيقاً بين الفرعين رغم اختلاف أهدافهما. فمحاسبة التكاليف تزود المحاسبة المالية ببيانات أساسية لا يمكن إعداد القوائم الختامية بدونها، وأبرزها تكلفة البضاعة المباعة في قائمة الدخل، وتقييم المخزون في الميزانية العمومية. كما تلتزم محاسبة التكاليف عند إعداد هذه الأرقام بقواعد التقييم التي تفرضها معايير المحاسبة المالية. لذلك فإن العلاقة بينهما علاقة تكاملية وليست منفصلة، وهو ما فصّلناه في قسم “العلاقة بين محاسبة التكاليف والمحاسبة المالية” أعلاه.
ما الفرق بين المحاسبة والمحاسبة المالية؟
“المحاسبة” مصطلح عام يشمل جميع الفروع المتخصصة كالمحاسبة المالية ومحاسبة التكاليف والمحاسبة الإدارية ومحاسبة الضرائب والمحاسبة الحكومية وغيرها، وهي المظلة الشاملة لعلم تسجيل وتحليل البيانات المالية. أما “المحاسبة المالية” فهي أحد هذه الفروع تحديداً، وتختص بإعداد القوائم المالية الختامية للمنشأة ككل وفق معايير محاسبية موحّدة وإلزامية لخدمة الأطراف الخارجية. بمعنى آخر، المحاسبة المالية هي جزء من المحاسبة، وليست مرادفاً كاملاً لها، تماماً كما أن محاسبة التكاليف جزء آخر مختلف الهدف ضمن المظلة نفسها.
باختصار، تهتم المحاسبة المالية بتسجيل العمليات المالية للمنشأة كاملة وإعداد القوائم المالية الختامية (الميزانية العمومية، قائمة الدخل، قائمة التدفقات النقدية) الموجهة للأطراف الخارجية كالمستثمرين والدائنين ومصلحة الضرائب، بينما تنصبّ محاسبة التكاليف على قياس وتحليل وتوزيع تكاليف الإنتاج والخدمات بهدف مساعدة الإدارة الداخلية على التسعير والرقابة واتخاذ القرار. وفهم الفرق بين محاسبة التكاليف والمحاسبة المالية هو حجر الأساس لفهم بقية فروع المحاسبة كالمحاسبة الإدارية أيضاً.

